
Justiça altera regras e permite bloqueio de contas de clientes do Nubank, Itaú, Caixa e BB por dívidas
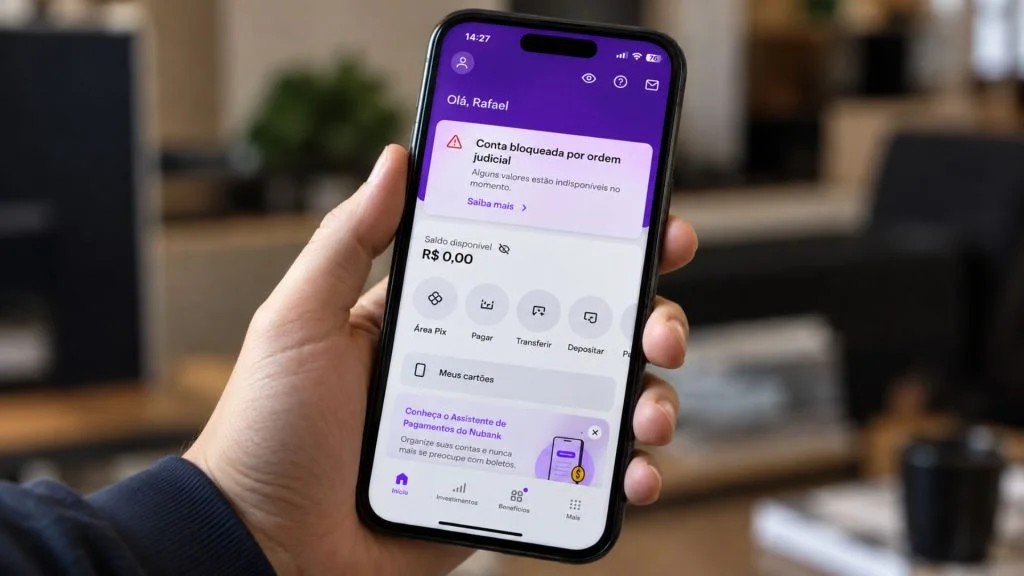
Justiça atualiza o Sisbajud e prevê bloqueios de dinheiro por até 12 meses. Veja o que muda para clientes do Nubank, Itaú, Caixa e Banco do Brasil. The post Justiça altera regras e permite bloqueio de contas de clientes do Nubank, Itaú, Caixa e BB por dívidas appeared first on GMC Online.
Clientes de bancos como Nubank, Itaú, Caixa Econômica Federal e Banco do Brasil poderão perceber mudanças na forma como a Justiça realiza bloqueios de dinheiro em contas bancárias. Uma atualização no sistema utilizado pelo Judiciário brasileiro prevê procedimentos mais rápidos para localizar recursos e acompanhar movimentações financeiras por períodos que podem chegar a 12 meses.
- Entre no canal do GMC Online no Instagram
- Acompanhe o GMC Online no Instagram
- Clique aqui e receba as nossas notícias pelo WhatsApp.
A novidade faz parte da modernização do Sistema de Busca de Ativos do Poder Judiciário (Sisbajud), ferramenta que permite aos magistrados consultar valores mantidos em instituições financeiras e determinar a indisponibilidade de recursos para o pagamento de dívidas cobradas judicialmente.
- LEIA TAMBÉM: Falta de água em Maringá: Sanepar atualiza situação e revela quando abastecimento será normalizado
O projeto começa com um grupo de cinco instituições financeiras e prevê alterações no envio e no processamento das determinações judiciais. Apesar da mudança, existe uma diferença importante: os bancos não poderão bloquear contas simplesmente porque um consumidor está inadimplente. A medida continua dependendo de uma ordem emitida pela Justiça.
Cinco instituições financeiras participam da primeira etapa
O processo de atualização envolve um acordo firmado em 2026 pelo Conselho Nacional de Justiça (CNJ) com cinco instituições financeiras: Nubank, Itaú Unibanco, Caixa Econômica Federal, Banco do Brasil e XP Investimentos.
As empresas participam de uma etapa inicial de implementação, que servirá para testar os novos procedimentos antes de estender o modelo a outras instituições do sistema financeiro.
Uma das alterações está relacionada à frequência de transmissão das determinações judiciais. Pelo novo procedimento, as ordens serão encaminhadas em dois horários nos dias úteis: às 13h e às 20h.
Depois de receber a comunicação, as instituições terão até duas horas para realizar a marcação das contas envolvidas. A expectativa é reduzir o intervalo entre a decisão do magistrado e a efetivação das medidas necessárias para localizar e restringir os valores.
O cronograma estabelecido pelo CNJ prevê 18 meses para a implantação e adaptação dos procedimentos.
Como funcionará o bloqueio que pode durar 12 meses?
A mudança que mais chama a atenção é a previsão de uma modalidade de bloqueio permanente, com possibilidade de acompanhamento de novos depósitos por até um ano.
Na prática, o mecanismo permitirá que uma ordem judicial continue procurando recursos na conta do devedor mesmo quando o primeiro bloqueio não for suficiente para quitar o valor cobrado.
Para entender como funciona, imagine uma pessoa que responde a uma execução judicial de R$ 10 mil, mas possui somente R$ 2 mil disponíveis na conta bancária.
Nesse cenário, o sistema poderá localizar e tornar indisponível o dinheiro encontrado inicialmente. Caso novos depósitos sejam realizados posteriormente, outros valores poderão ser alcançados pela determinação, respeitando o limite estabelecido pelo juiz.
O recurso amplia as possibilidades de recuperação de valores porque não depende exclusivamente do saldo existente no instante em que a ordem é cumprida pela primeira vez.
O Sisbajud já possui uma ferramenta conhecida como “teimosinha”, que permite a repetição automática de tentativas de bloqueio durante determinado período. A nova modalidade, porém, prevê um acompanhamento com prazo de validade que pode chegar a 12 meses.
É importante destacar que essa funcionalidade ainda depende da conclusão das etapas técnicas de homologação e implantação. Portanto, a previsão de bloqueio permanente não significa que o mecanismo já esteja disponível de maneira geral para todos os correntistas.
Ter dívida atrasada é motivo para bloquear uma conta?
Não. O atraso no pagamento de um empréstimo, financiamento ou fatura de cartão de crédito não autoriza uma instituição financeira a retirar dinheiro da conta do consumidor por iniciativa própria.
Para que o Sisbajud seja utilizado, é necessária uma determinação judicial relacionada a um processo de cobrança ou execução.
Isso significa que uma dívida em aberto, isoladamente, não provoca o bloqueio automático dos recursos. É preciso que o caso chegue à Justiça e que o magistrado autorize a medida.
Entre as obrigações que podem resultar em processos judiciais estão empréstimos bancários, financiamentos, dívidas de cartão de crédito e outros compromissos financeiros não pagos.
Quando existe uma ordem válida, os bancos recebem a determinação e devem localizar os ativos financeiros abrangidos, observando os valores e os limites definidos pelo Judiciário.
Salário e reserva financeira estão protegidos?
Mesmo quando existe autorização judicial para bloquear dinheiro, a legislação brasileira estabelece limites para a penhora de determinados recursos.
Salários, aposentadorias e outras verbas destinadas à subsistência possuem proteção legal. Entretanto, o entendimento dos tribunais admite exceções em circunstâncias específicas.
Em outubro de 2026, o Superior Tribunal de Justiça (STJ) divulgou entendimento sobre a possibilidade excepcional de penhora de parte da remuneração para quitar dívidas que não sejam de natureza alimentar.
A medida exige a tentativa frustrada de outros meios de execução e a preservação de uma quantia suficiente para garantir a subsistência digna do devedor e de sua família.
Outra questão importante envolve as reservas financeiras. Em decisão divulgada em 17 de novembro de 2026, o STJ reafirmou a proteção de valores de até 40 salários mínimos mantidos em caderneta de poupança, inclusive quando utilizada para movimentações cotidianas.
A proteção também pode alcançar recursos depositados em conta-corrente e aplicações financeiras, desde que o devedor demonstre que o dinheiro constitui uma reserva destinada à proteção de sua subsistência.
Isso não significa que qualquer quantia de até 40 salários mínimos esteja automaticamente livre de bloqueio em qualquer tipo de investimento. A origem dos recursos, sua finalidade e as circunstâncias do caso precisam ser consideradas.
Como agir diante de um bloqueio judicial?
Quem encontra dinheiro indisponível na conta deve procurar a instituição financeira para identificar a origem da restrição e obter as informações disponíveis sobre o processo responsável pela determinação.
Com os dados da ordem, é possível consultar o andamento da ação judicial e buscar orientação de um advogado ou da Defensoria Pública, quando cabível.
Se o valor bloqueado corresponder a salário, aposentadoria ou outra verba protegida pela legislação, o interessado poderá apresentar documentos que comprovem a origem e a natureza dos recursos.
A contestação deve ser apresentada ao juízo responsável pelo processo. Isso porque uma solicitação feita diretamente ao banco não é suficiente, por si só, para cancelar uma determinação judicial.
Mudanças devem chegar a outros bancos
Embora a primeira fase envolva cinco instituições financeiras, a modernização do Sisbajud prevê uma expansão gradual dos novos procedimentos.
A proposta do CNJ é tornar a comunicação entre o Judiciário e o sistema financeiro mais eficiente, diminuir o tempo necessário para cumprir decisões e ampliar a capacidade de localização de ativos.
Para quem possui dívidas, a principal diferença estará na possibilidade de a Justiça acompanhar a entrada de novos recursos durante o período autorizado, em vez de depender apenas do dinheiro disponível na primeira tentativa de bloqueio.
The post Justiça altera regras e permite bloqueio de contas de clientes do Nubank, Itaú, Caixa e BB por dívidas appeared first on GMC Online.
